学資保険、解約しました。
- 学資保険に入っているけれど、「NISAのほうがいい」と聞いて迷っている
- 途中で解約すると損すると分かっていて、動けない
- 「損した人」と「得した人」の話ばかりで、自分がどっちになるか分からない
わが家は、損した側です。払った額の半分ほどしか、戻ってきませんでした。
それでも、後悔はしていません。この記事では、なぜ学資保険に入って、なぜやめて、いくら損して、いまどうしているか——全部書きます。
削るのはムダだけ。思い出は削らない。——学資保険は、わが家にとって「安心という名前のムダ」でした。
わが家の学資保険は、こうでした
正確には、学資保険のかわりに入った養老保険です。子どもの教育資金のために、と勧められて入りました。
| 項目 | わが家 |
|---|---|
| 保険料 | 年払い 約18万円(子ども1人あたり) |
| 払った期間 | 上の子 3年、下の子 1年 |
| 解約時に戻った額 | 払った額の半分ほど |
年18万円という金額には、理由がありました。当時の児童手当が月1.5万円。12か月で18万円。「児童手当をそのまま教育資金に回す」つもりで、この金額にしたんです。
いま思えば、雑な計算でした(笑)。児童手当は子どもの年齢が上がると月1万円に下がります。そうなると年12万円。保険料18万円には6万円足りません。 2人分なら、年12万円の手出しです。
「児童手当で払える」は、最初の数年だけの話でした。 契約したときには、そこまで見えていませんでした。
なぜ、解約したのか
きっかけは、お金の勉強を始めたことでした。
学資保険のいちばんの魅力は、「満期にはこれだけ増えます」と確定していることです。だから安心できる。
でも調べていくうちに、こう思うようになりました。
学資保険 → 18年で、少し増える(確定)
長期投資 → 15年以上続けると、たいてい利益が出る(実績)
「確定している安心」に、わが家は毎年お金を払っていたんです。その安心の分だけ、増え方が小さくなっていた。
そして——いま解約して損しても、NISAで運用すれば数年で取り戻せると分かりました。それなら、早いほうがいい。
医療保険と一緒に、まとめて解約しました。
いま:楽天オルカンに、月4万円
解約したのは、3年半ほど前です。
戻ってきたお金は、そのまま投資に回しました。いまは楽天・オールカントリー(オルカン)に月4万円、新NISAで積み立てています。
学資保険の「満期にいくら」という確定はありません。でも、15年以上の長期で見れば、増える確率のほうがずっと高い。そこに賭けています。
⚠️ 投資なので、元本が減る可能性はゼロではありません。わが家は「教育資金は15年以上先に使うもの」と考えているので、この選択をしています。使う時期が近い方は、話が変わります。
正直、迷いました
かっこよく書いてきましたが、解約するときは迷いました。
「本当に、投資で増えるのか?」
学資保険が安心なのは、増えることが決まっているからです。それを手放して、決まっていないものに乗り換える。頭では分かっていても、怖かった。
決意できたのは、「健全な長期投資は、15年続ければほぼ利益が出ている」という過去の実績を知ったからです。感覚ではなく、数字で納得した。それでようやく、動けました。
正直に書きます:妻に、相談しませんでした
ここは、あまり格好のつかない話です。
学資保険の解約を、妻に相談しませんでした。
そもそも学資保険を契約したときも、わたしが勝手に決めていました。だから解約も、自分で悩んで、自分で決めた。
……そして正直に言うと、「何か言われたら、決意が揺らぐかもしれない」という気持ちも、少しありました(笑)。
これは、おすすめしません。 いまのわが家は夫婦でお金の話を月1回しているので、いまなら必ず相談します。当時はまだ、その仕組みがなかった。共有の習慣がなかったからこそ、ひとりで決めてしまった——それが反省です。
解約は、保険会社に直接しました
もうひとつ、実務的なアドバイスを。
解約の連絡は、契約した窓口の担当者ではなく、保険会社に直接しました。
理由は簡単で、窓口の担当者に言えば、いろいろ理由をつけて止められるだろうと思ったからです。「今やめると損ですよ」「もう少し待てば」——たぶん、そう言われていたと思います。
保険会社のコールセンターやウェブから、直接手続きする。 これなら、余計な説得は入りません。解約を決めたなら、決めた人の意志で動くのがいいと思います。
こどもNISAが始まったら、こう使うつもりです
2027年から、18歳未満向けの「こどもNISA」が始まる予定だと聞いています。年間60万円までの積立枠、という話です。
わが家は、これを子どものお金の教育にも使いたいと思っています。
- お祝いでいただいたお金を、子ども名義で長期投資に回す
- 「増える」のを、子どもと一緒に見る
毎週200円のお小遣いと4つの貯金箱で「ふやす」感覚を育てているのは、その入口のつもりです。
⚠️ 制度の中身は開始前に変わる可能性があります。始まったら、公式の情報を確認してから動きます。
向いている人・やめたほうがいい人
✅ 解約を検討していい人
- 子どもがまだ小さく、教育資金を使うのは15年以上先
- 新NISAをすでに始めている、または始める予定
- 「満期の確定」より「長期の増え方」を選べる
- 解約で損する額を、数年で取り戻せると計算できる
⚠️ 急がなくていい人
- 満期が近い(あと数年なら、待ったほうが得なことも)
- 投資にまだ抵抗がある(怖いまま始めると、下がったときに手放してしまいます)
- 貯金がほとんどなく、学資保険が唯一の貯蓄になっている
- 家族とまだ話していない(わが家の反省です)
「解約すべき」とは言いません。 ただ、「損するから動けない」で止まっているなら、損の額と、取り戻せる年数を一度計算してみてください。数字が出ると、迷いは小さくなります。
まとめ:損したけど、後悔していない
- 学資保険(養老保険)は年18万円、上の子3年・下の子1年払った
- 解約で戻ったのは払った額の半分ほど
- それでもNISAで数年で取り戻せると計算して、解約した
- いまは楽天オルカンに月4万円、3年半続いている
- 迷ったのは「本当に増えるのか」。長期投資の実績で納得した
- 妻に相談しなかったのは反省。いまなら必ず話す
- 解約は保険会社に直接。窓口は通さない
損をしました。でも、「損したから続ける」のは、もっと大きな損だと思って動きました。
学資保険に迷っている方へ。いま解約したらいくら戻るか、保険会社に聞いてみてください。聞くだけならタダです。数字が出れば、次が見えます。それがスタートです。
📎 わが家の保険の全体像は、4人家族の保険は年9.1万円|入っている保険・やめた保険にまとめています。
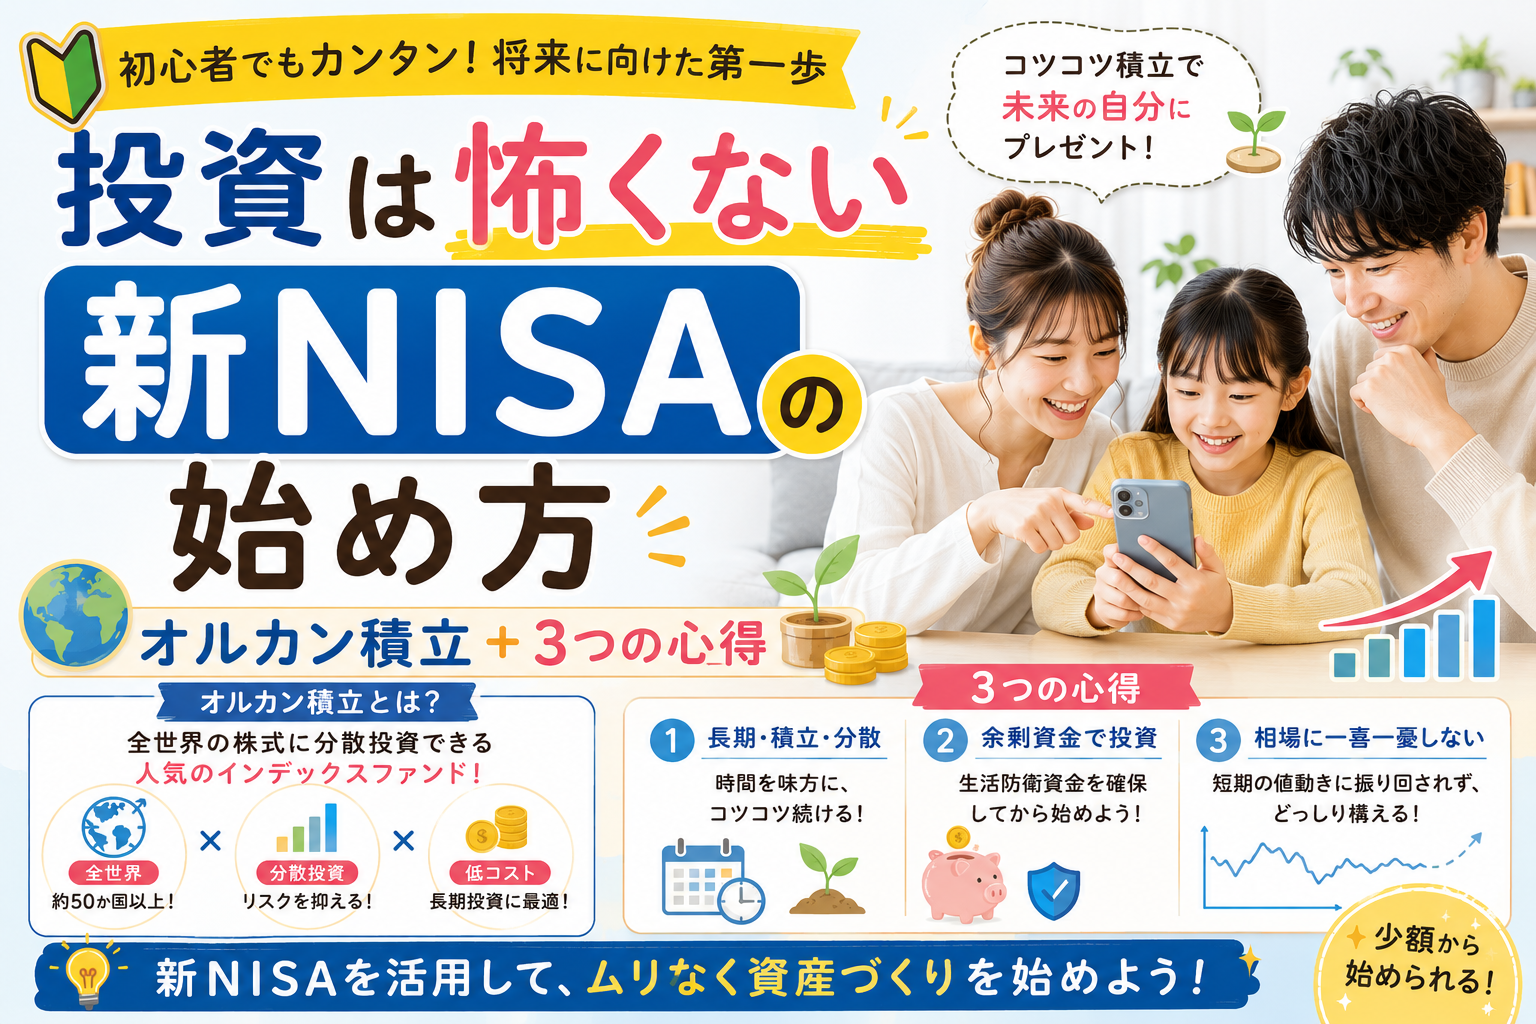
📎 積立の中身は、投資は、怖くない|わが家の新NISAの始め方に書きました。
コメント